
बँकिंग व्यवस्था ही आजच्या अर्थव्यवस्थेची अत्यंत महत्त्वाची आधाररचना आहे. पगार, पेन्शन, सरकारी अनुदाने, कर्ज व्यवहार, उद्योगांचे आर्थिक व्यवहार, व्यापाऱ्यांचे देणे-घेणे अशा असंख्य कामांसाठी बँकांवर नागरिक आणि व्यवसाय अवलंबून आहेत. त्यामुळे बँक कर्मचारी संघटनांकडून संप किंवा आंदोलनाची हाक दिली जाते, तेव्हा त्याचा थेट परिणाम ग्राहकांच्या दैनंदिन व्यवहारांवर होण्याची शक्यता असते. मात्र गेल्या काही वर्षांत डिजिटल बँकिंगच्या विस्तारामुळे बँकेच्या शाखेवर असलेले पूर्ण अवलंबित्व मोठ्या प्रमाणात कमी झाले आहे. ही बदलती परिस्थिती भारतीय बँकिंग व्यवस्थेतील महत्त्वाचा टप्पा मानावा लागेल.
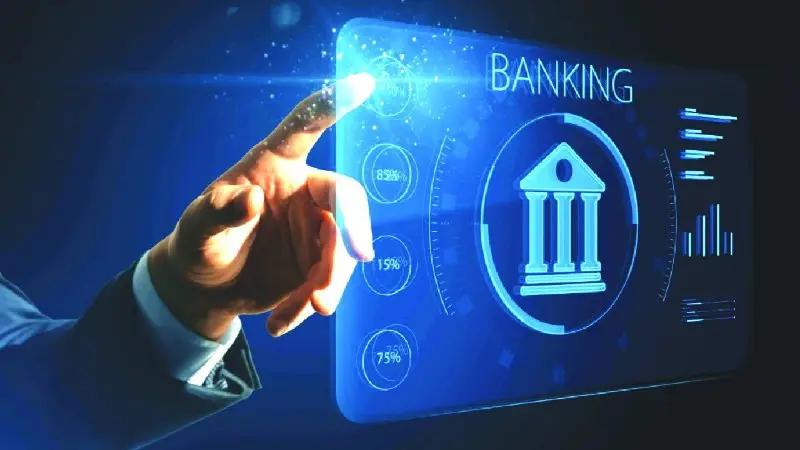
डिजिटल बँकिंगमुळे पैसे पाठविणे, बिल भरणे, खात्यातील शिल्लक तपासणे, ऑनलाइन खरेदी, कर्जाचे हप्ते भरणे आणि विविध आर्थिक व्यवहार काही मिनिटांत करता येतात. मोबाईल बँकिंग, इंटरनेट बँकिंग, यूपीआय, एटीएम आणि इतर डिजिटल सुविधांमुळे ग्राहकांना प्रत्येक छोट्या कामासाठी शाखेत जाण्याची आवश्यकता राहिलेली नाही. विशेषतः तरुण पिढीने डिजिटल व्यवहार मोठ्या प्रमाणात स्वीकारले आहेत. शहरांपासून ग्रामीण भागापर्यंत स्मार्टफोन आणि इंटरनेटच्या वाढत्या वापरामुळे या सुविधांचा विस्तार होत आहे.
28 ते 30 सप्टेंबरदरम्यान प्रस्तावित बँक संपाच्या पार्श्वभूमीवर डिजिटल सुविधांचे महत्त्व पुन्हा अधोरेखित होते. शाखांमध्ये नियमित सेवा प्रभावित झाल्यास अनेक किरकोळ व्यवहार डिजिटल माध्यमातून सुरू ठेवता येऊ शकतात. त्यामुळे डिजिटल बँकिंग ही केवळ सोयीची सुविधा नसून बँकिंग व्यवस्थेचा पर्यायी मार्ग म्हणूनही विकसित होत आहे. मात्र याचा अर्थ असा नाही की बँकेच्या प्रत्यक्ष शाखांची गरज संपली आहे. उलट काही महत्त्वाच्या सेवांसाठी ग्राहकांना आजही बँक कर्मचाऱ्यांच्या प्रत्यक्ष मदतीची आवश्यकता असते. ज्येष्ठ नागरिक, डिजिटल तंत्रज्ञानाची सवय नसलेले ग्राहक, ग्रामीण भागातील नागरिक आणि तांत्रिक अडचणींना सामोरे जाणारे लोक यांच्यासाठी शाखेतील सेवा अजूनही महत्त्वपूर्ण आहेत. खातेविषयक गुंतागुंतीचे प्रश्न, कर्जप्रकरणे, कागदपत्रांची पडताळणी, तक्रारी आणि काही संवेदनशील आर्थिक व्यवहारांसाठी प्रत्यक्ष संवाद आवश्यक ठरतो. त्यामुळे डिजिटल बँकिंगचा विस्तार करताना शाखा व्यवस्थेचे महत्त्व कमी लेखणे योग्य ठरणार नाही. डिजिटल व्यवहार वाढत असताना सायबर सुरक्षेचा प्रश्नही तितकाच गंभीर आहे. बनावट लिंक, फसवे फोन, बनावट ग्राहकसेवा क्रमांक, ओटीपीची मागणी, फिशिंग आणि अन्य ऑनलाइन फसवणुकीच्या घटना नागरिकांसाठी मोठा धोका निर्माण करतात. डिजिटल व्यवहार जितके वाढतील तितकी ग्राहकांची आर्थिक साक्षरता वाढविण्याची जबाबदारी बँका आणि प्रशासनावर येते. बँक कधीही फोनवरून ओटीपी, पिन किंवा पासवर्ड मागत नाही, यासारख्या मूलभूत बाबींबाबत सातत्याने जनजागृती करणे आवश्यक आहे.
डिजिटल बँकिंगचा आणखी एक महत्त्वाचा मुद्दा म्हणजे तांत्रिक पायाभूत सुविधा. सर्व्हर डाऊन होणे, इंटरनेट खंडित होणे, यूपीआय व्यवहार अयशस्वी होणे किंवा एटीएममध्ये रोख रक्कम उपलब्ध नसणे अशा समस्या निर्माण झाल्यास ग्राहकांना अडचणींचा सामना करावा लागतो. त्यामुळे डिजिटल व्यवस्था उभी करताना तिची विश्वासार्हता, वेग आणि सातत्य यावरही लक्ष देणे आवश्यक आहे. केवळ अॅप उपलब्ध करून देणे म्हणजे डिजिटल बँकिंग सक्षम झाले असे मानता येणार नाही.
भारतामध्ये डिजिटल पेमेंटचा विस्तार ही आर्थिक व्यवहारातील मोठी परिवर्तनाची प्रक्रिया आहे. मात्र डिजिटल सुविधांचा लाभ सर्वांपर्यंत समान प्रमाणात पोहोचणे आवश्यक आहे. इंटरनेटची उपलब्धता, स्मार्टफोनचा वापर, डिजिटल साक्षरता आणि स्थानिक भाषांमधील सुविधा यांचा विचार केल्याशिवाय आर्थिक समावेशनाचे उद्दिष्ट पूर्ण होणार नाही. ग्रामीण आणि दुर्गम भागात डिजिटल व्यवहारांना प्रोत्साहन देतानाच पर्यायी सेवा व्यवस्था उपलब्ध ठेवणेही गरजेचे आहे.
बँक संपाच्या काळात डिजिटल माध्यमांमुळे अनेक नियमित व्यवहार सुरू ठेवण्याची संधी ग्राहकांना मिळू शकते. परंतु त्यासाठी ग्राहकांनीही डिजिटल व्यवहारांची योग्य माहिती करून घेणे आवश्यक आहे. व्यवहार करताना अधिकृत अॅप आणि संकेतस्थळांचा वापर करणे, संशयास्पद लिंक टाळणे, ओटीपी किंवा पिन कोणालाही न सांगणे आणि व्यवहाराची नोंद तपासणे या सवयी अंगीकारणे गरजेचे आहे.
बँकिंगचे भवितव्य हे शाखा आणि डिजिटल सेवा यांच्यातील संघर्षात नसून त्यांच्या योग्य समन्वयात आहे. डिजिटल सुविधा वेग आणि सोय देतात, तर शाखा विश्वास आणि प्रत्यक्ष मार्गदर्शन देतात. त्यामुळे बँकिंग क्षेत्राने तंत्रज्ञानाचा स्वीकार करताना मानवी सेवेचे महत्त्व कायम ठेवले पाहिजे. संप असो किंवा सामान्य दिवस, ग्राहकांचा आर्थिक व्यवहार सुरक्षित, सुलभ आणि अखंडित राहणे हेच बँकिंग व्यवस्थेचे अंतिम उद्दिष्ट असायला हवे.