
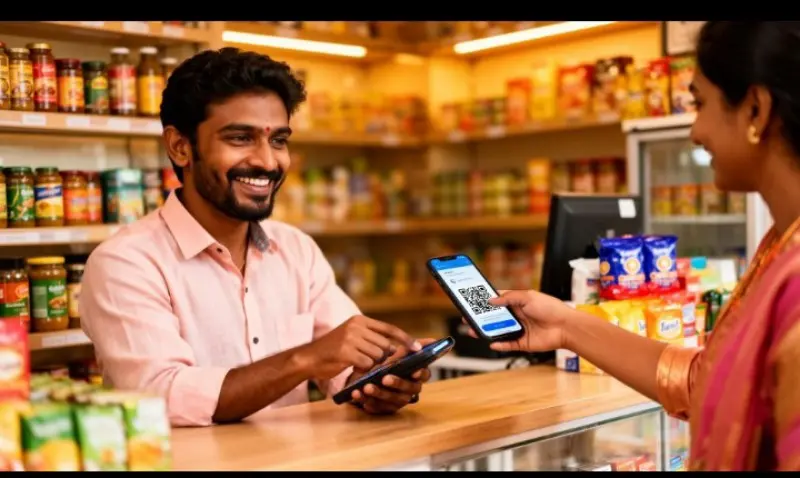
डिजिटल पेमेंटमुळे व्यवहारांची पद्धत मोठ्या प्रमाणात बदलली आहे. रोख रक्कम बाळगण्याची गरज कमी झाली असून मोबाईलच्या माध्यमातून काही सेकंदांत पैसे पाठवणे शक्य झाले आहे. छोटे दुकानदार, किरकोळ व्यापारी, सेवा देणारे व्यावसायिक आणि ग्राहक यांच्यासाठी डिजिटल व्यवहार दैनंदिन जीवनाचा भाग बनले आहेत. मात्र, डिजिटल व्यवहार वाढत असताना त्यामागील खर्चाचा प्रश्नही महत्त्वाचा ठरत आहे. व्यवहारासाठी आकारले जाणारे संभाव्य शुल्क, व्यापाऱ्यांवर येणारा तांत्रिक खर्च आणि शेवटी त्याचा ग्राहकांच्या खिशावर होणारा परिणाम याबाबत स्पष्ट धोरणाची गरज आहे.
डिजिटल व्यवहारांची लोकप्रियता वाढण्यामागे त्यांची सुलभता आणि वेग ही प्रमुख कारणे आहेत. ग्राहकाला रोख रक्कम जवळ ठेवण्याची गरज नसते, तर व्यापाऱ्यालाही व्यवहाराची नोंद सहज उपलब्ध होते. डिजिटल पेमेंटमुळे आर्थिक व्यवहार अधिक पारदर्शक होण्यास मदत होते. मात्र, प्रत्येक डिजिटल व्यवहार पूर्णपणे खर्चविरहित असतोच असे नाही. पेमेंट प्रणाली, बँकिंग सेवा, क्यूआर कोड, इंटरनेट, उपकरणांची देखभाल आणि व्यवहार व्यवस्थापन यासाठी विविध स्तरांवर खर्च होतो. मोठ्या व्यवसायांना हा खर्च व्यवस्थापित करणे तुलनेने सोपे असले तरी छोट्या व्यापाऱ्यांसाठी तो अतिरिक्त आर्थिक भार ठरू शकतो.
विशेषतः किराणा दुकानदार, चहाच्या टपऱ्या, छोटे हॉटेल व्यावसायिक, फेरीवाले आणि स्थानिक सेवा देणारे व्यवसाय यांच्यासाठी प्रत्येक व्यवहारातील खर्च महत्त्वाचा असतो. नफा मर्यादित असलेल्या व्यवसायात डिजिटल पेमेंटशी संबंधित शुल्क वाढल्यास त्याचा परिणाम व्यवसायाच्या एकूण खर्चावर होऊ शकतो. काही व्यापारी हा खर्च स्वतः सहन करतील, तर काहीजण वस्तू किंवा सेवांच्या किमतीत त्याचा अप्रत्यक्ष समावेश करण्याचा प्रयत्न करू शकतात. अशा परिस्थितीत डिजिटल व्यवहाराचा खर्च अखेरीस ग्राहकांपर्यंत पोहोचण्याची शक्यता नाकारता येत नाही.
ग्राहकांच्या दृष्टीनेही हा मुद्दा महत्त्वाचा आहे. डिजिटल पेमेंट मोफत, सोपे आणि सर्वांसाठी सहज उपलब्ध राहावे, अशी अपेक्षा निर्माण झाली आहे. व्यवहार करताना अतिरिक्त शुल्क आकारले गेले तर ग्राहक पुन्हा रोख व्यवहाराकडे वळण्याची शक्यता निर्माण होऊ शकते. विशेषतः ग्रामीण भागातील आणि डिजिटल साक्षरता कमी असलेल्या नागरिकांसाठी अतिरिक्त शुल्क किंवा गुंतागुंतीच्या नियमांमुळे डिजिटल व्यवहार स्वीकारण्यास अडचणी येऊ शकतात.
त्यामुळे डिजिटल अर्थव्यवस्थेचा विस्तार करताना शुल्करचनेत पारदर्शकता असणे आवश्यक आहे. कोणत्या व्यवहारावर शुल्क लागू आहे, ते कोणाकडून घेतले जाते, त्याचा दर किती आहे आणि ग्राहक किंवा व्यापाऱ्याला त्याची माहिती कशी मिळेल, याबाबत स्पष्ट नियम असायला हवेत. शुल्क असल्यास ते लपवून न ठेवता व्यवहारापूर्वी स्पष्टपणे दाखवले जाणे आवश्यक आहे.
याचबरोबर छोट्या व्यापाऱ्यांसाठी डिजिटल व्यवहाराचा खर्च कमी ठेवण्यासाठी तंत्रज्ञान कंपन्या, बँका आणि नियामक संस्थांनी समन्वयाने उपाय शोधणे गरजेचे आहे. डिजिटल व्यवहार वाढवणे हे केवळ तंत्रज्ञान स्वीकारण्याचे काम नाही; त्यामागे विश्वास, परवडणारी व्यवस्था आणि सुरक्षितता या तीन बाबी तितक्याच महत्त्वाच्या आहेत.
डिजिटल पेमेंट ही आधुनिक अर्थव्यवस्थेची गरज बनली आहे. मात्र, त्याचा विस्तार करताना त्याचा आर्थिक भार कोण उचलणार, हा प्रश्न दुर्लक्षित करता येणार नाही. व्यापाऱ्याला परवडणारी व्यवस्था, ग्राहकाला पारदर्शक शुल्क आणि सेवा देणाऱ्या संस्थांना टिकाऊ आर्थिक मॉडेल मिळणे, या तिन्हींचा समतोल साधला पाहिजे. डिजिटल व्यवहारांचा वेग वाढविण्याबरोबरच त्यांची किंमतही सामान्य नागरिकांच्या आवाक्यात राहणे, हीच डिजिटल अर्थव्यवस्थेच्या पुढील वाटचालीची खरी कसोटी ठरेल.