
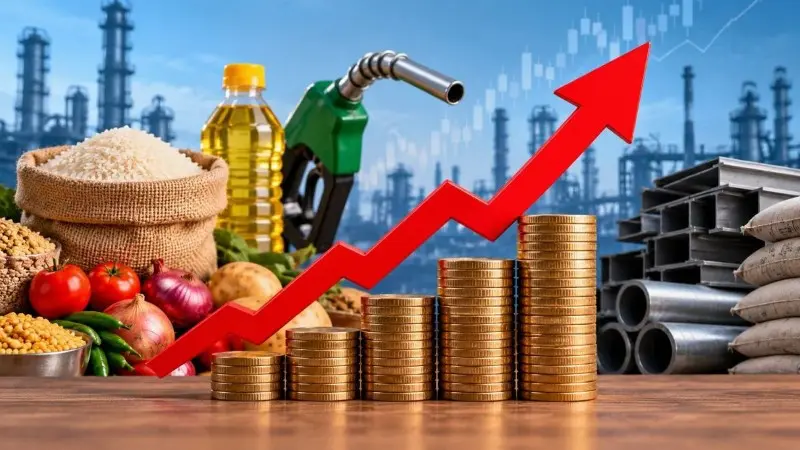
महागाई वाढली की त्याचा पहिला परिणाम सामान्य कुटुंबाच्या बजेटवर जाणवतो आणि त्यानंतर त्याचे पडसाद कर्ज, बचत, गुंतवणूक आणि उद्योगाच्या निर्णयांवर उमटतात. त्यामुळे महागाई नियंत्रणात ठेवणे हे केवळ सरकारचे नव्हे, तर भारतीय रिझर्व्ह बँकेसमोरीलही महत्त्वाचे आव्हान असते. आगामी पतधोरणाच्या पार्श्वभूमीवर महागाईचा दबाव, आर्थिक वाढीची गरज आणि कर्जदारांवरील संभाव्य परिणाम यांचा समतोल साधणे आवश्यक ठरणार आहे.
महागाईचा सामना करण्यासाठी मध्यवर्ती बँकांकडे उपलब्ध असलेल्या प्रमुख साधनांपैकी धोरणात्मक व्याजदर हे एक महत्त्वाचे साधन आहे. व्याजदर वाढल्यास बँकांसाठी निधीची किंमत वाढू शकते. त्याचा परिणाम गृहकर्ज, वाहनकर्ज, वैयक्तिक कर्ज आणि उद्योगांच्या कर्जखर्चावर होऊ शकतो. कर्ज महाग झाल्याने मागणी कमी होण्याची शक्यता असते आणि त्यातून अर्थव्यवस्थेतील किंमतवाढीचा वेग कमी करण्यास मदत होऊ शकते. मात्र या प्रक्रियेला वेळ लागतो आणि त्याची किंमत कर्जदारांना मोजावी लागू शकते.
सध्या RBIसमोरील परिस्थिती केवळ महागाईपुरती मर्यादित नाही. वाढत्या किंमतींवर अन्नधान्य, इंधन, कच्च्या मालाच्या किमती, जागतिक बाजारातील घडामोडी आणि पुरवठा साखळीतील अडथळे यांचा प्रभाव पडतो. अशा वेळी केवळ व्याजदर वाढवून प्रत्येक प्रकारची महागाई कमी करता येत नाही. पुरवठ्याशी संबंधित कारणांमुळे किंमती वाढत असतील, तर उत्पादन आणि पुरवठा सुरळीत करण्यासाठी स्वतंत्र उपायांचीही गरज असते.
ऑगस्ट २०२६ साठी ग्राहक किंमत निर्देशांकाची अधिकृत आकडेवारी प्रसिद्ध झाली असून, त्यानंतर ऑक्टोबरच्या पतधोरण बैठकीकडे बाजाराचे आणि कर्जदारांचे लक्ष लागले आहे. काही आर्थिक विश्लेषकांनी महागाईच्या पार्श्वभूमीवर आगामी काळात दरवाढीची शक्यता व्यक्त केली आहे; मात्र हा अंदाज आहे, अंतिम निर्णय नाही.
व्याजदर वाढल्यास सर्वाधिक थेट परिणाम गृहकर्जदारांवर होतो. परिवर्तनीय व्याजदर असलेल्या कर्जांमध्ये दर वाढल्यास मासिक हप्ता वाढू शकतो किंवा कर्जाचा कालावधी वाढू शकतो. आधीच घरभाडे, शिक्षण, आरोग्य, अन्नधान्य आणि दैनंदिन खर्च वाढलेला असेल, तर वाढीव EMI कुटुंबाच्या आर्थिक नियोजनावर अतिरिक्त दबाव आणू शकते. छोट्या व्यवसायांसाठीही कर्जाचा वाढलेला खर्च अडचणीचा ठरू शकतो. कार्यरत भांडवल महाग झाल्यास उत्पादन खर्च वाढण्याची शक्यता असते.
दुसरीकडे, व्याजदर वाढण्याचा परिणाम केवळ नकारात्मक स्वरूपाचा नसतो. ठेवीदारांसाठी बँकांच्या मुदतठेवींवरील परताव्यात वाढ होण्याची शक्यता निर्माण होते. महागाई नियंत्रणात आल्यास रुपयाच्या क्रयशक्तीवरील दबाव कमी होण्यास मदत होऊ शकते. त्यामुळे पतधोरणाचा विचार करताना कर्जदार आणि ठेवीदार या दोन्ही घटकांचा व्यापक आर्थिक परिणाम लक्षात घ्यावा लागतो.
याच ठिकाणी RBIसमोरील खरे आव्हान उभे राहते. महागाई रोखण्यासाठी अतितीव्र दरवाढ केली तर कर्जाची मागणी, ग्राहक खर्च आणि उद्योगातील गुंतवणुकीवर दबाव येऊ शकतो. उलट महागाईचा दबाव असतानाही व्याजदर अतिशय कमी ठेवले तर किंमतवाढीच्या अपेक्षा कायम राहण्याचा धोका असतो. त्यामुळे पतधोरणात मोजून-मापून आणि उपलब्ध आकडेवारीच्या आधारे निर्णय घेणे महत्त्वाचे ठरते.
सामान्य नागरिकांसाठीही या काळात आर्थिक शिस्त आवश्यक आहे. अनावश्यक कर्ज घेणे टाळणे, मोठ्या खरेदीचे नियोजन करणे, कर्जाच्या व्याजदराची तुलना करणे आणि आपत्कालीन बचत निर्माण करणे उपयुक्त ठरू शकते. गृहकर्ज किंवा इतर दीर्घकालीन कर्ज असलेल्या ग्राहकांनी आपल्या कर्जाच्या अटी, व्याजदराचा प्रकार आणि संभाव्य EMI बदल यांची माहिती करून घेणे आवश्यक आहे.
महागाई नियंत्रण ही केवळ RBIची जबाबदारी नाही. केंद्र आणि राज्य सरकारांनी अन्नधान्याचा पुरवठा, साठेबाजीवर नियंत्रण, कृषी उत्पादनाची बाजारपेठ, वाहतूक खर्च आणि आवश्यक वस्तूंच्या उपलब्धतेकडे लक्ष देणे गरजेचे आहे. उत्पादन वाढले आणि पुरवठा सुरळीत राहिला तर व्याजदरावर अवलंबून राहण्याची गरज काही प्रमाणात कमी होऊ शकते.
आगामी पतधोरणाकडून त्यामुळे केवळ व्याजदराचा निर्णय अपेक्षित नसून महागाई आणि आर्थिक वाढ यांच्यातील संतुलनाचा स्पष्ट संकेतही अपेक्षित आहे. कर्जदारांवर अनावश्यक भार पडू नये आणि महागाईमुळे सामान्य नागरिकांची क्रयशक्तीही कमी होऊ नये, ही दोन्ही उद्दिष्टे महत्त्वाची आहेत. आर्थिक स्थैर्याचा खरा अर्थ केवळ आकडे सुधारण्यात नसून त्याचा फायदा सामान्य कुटुंबाच्या अर्थसंकल्पापर्यंत पोहोचण्यात आहे. महागाईला आळा घालताना विकासाची गती कायम ठेवणे आणि कर्जदारांना धक्के बसणार नाहीत याची काळजी घेणे, हेच आगामी पतधोरणासमोरील मुख्य आव्हान ठरणार आहे.